Cuando un post de LinkedIn se convierte en noticia
Desde hace un año hemos identificado una nueva tendencia cada vez más habitual: los posts de perfiles personales en LinkedIn que terminan generando impactos en medios de comunicación
Leer más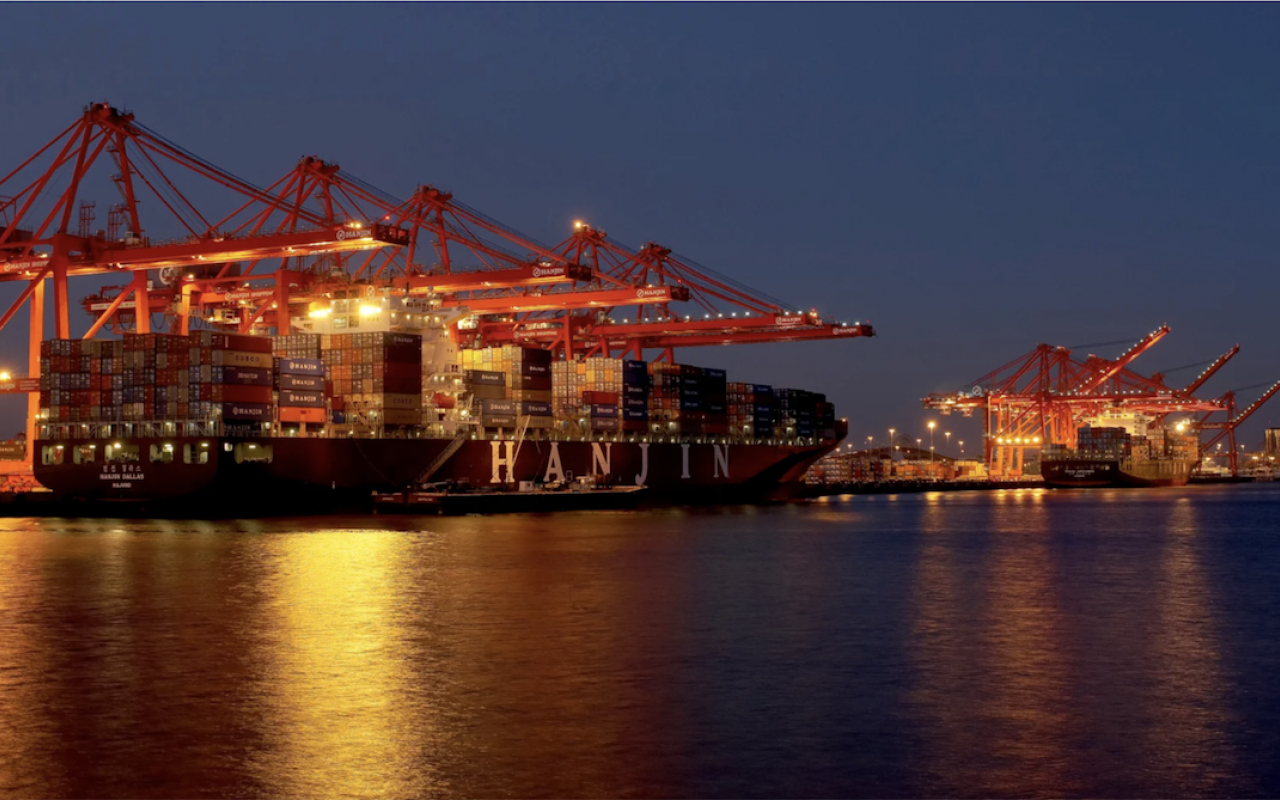
La caída de una naviera coreana, que apenas representaba el 2,9% del mercado mundial, evidenció hace 10 años la fragilidad del negocio del transporte marítimo y transformó la gestión de las navieras hacia un modelo que todavía hoy perdura
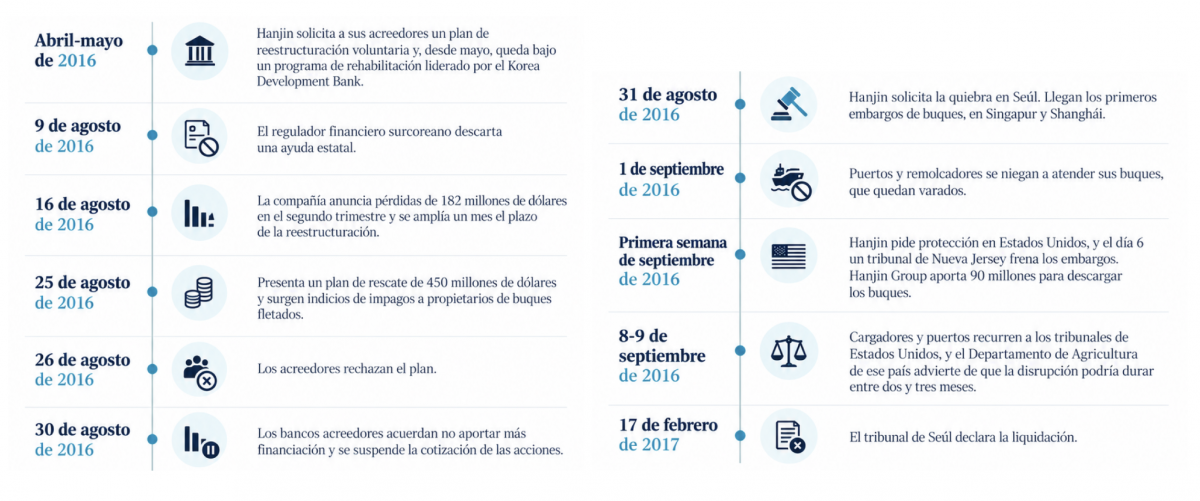
En otoño de 2016, más de 80 portacontenedores de Hanjin Shipping quedaron varados frente a las costas de medio mundo. La naviera coreana se acababa de declarar en suspensión de pagos y las terminales se negaban a descargar sus buques por miedo a no cobrar las tasas. En el limbo quedaban los 14.000 millones de dólares en mercancía que viajaba a bordo de su flota y miles de cargadores de todo el mundo se quedaron, de un día para otro, sin saber dónde estaba su carga ni cuándo iba a llegar.
El golpe al mercado marítimo fue inmediato y con una repercusión global. Las tarifas de flete se dispararon, miles de contenedores quedaron inmovilizados y la congestión se extendió a varios de los principales puertos del mundo. En cuestión de días, el colapso de una naviera que apenas controlaba el 2,9% de la capacidad mundial de contenedores, puso en jaque el comercio global y dejó en evidencia la fragilidad del sistema marítimo.
Fuente: Elaboración propia
Diez años después, lo que sabemos es que la repercusión de aquel naufragio ha reconfigurado toda la industria del transporte marítimo de contenedores, hasta el punto de que nunca hemos vuelto a recuperar la puntualidad que lograron las navieras en 2016. Aquel año, la fiabilidad media de los itinerarios de la industria tocó su máximo histórico, un 82,8% según la consultora Sea-Intelligence. Los últimos resultados, correspondientes al mes de agosto, sitúan ese dato en el 49,9%.
Para entender qué tiene que ver la quiebra de Hanjin de hace diez años con que los buques lleguen hoy día impuntuales debemos atender a qué aprendieron las navieras de aquel golpe. Porque la caída de la que por entonces era la séptima mayor naviera del mercado marítimo de contenedores fue una llamada de atención brutal para sus competidores, que entendieron que ninguna de ellas estaba realmente a salvo.
Si nos remontamos a una década atrás, la realidad del sector naviero se encontraba en una situación de exceso de capacidad que hundía las tarifas y su rentabilidad. Casi todas las grandes navieras encargaban portacontenedores cada vez más grandes, atrapadas en un círculo vicioso en el que intentaban abaratar el coste por contenedor mediante economías de escala. La capacidad crecía a un ritmo más rápido que la demanda y, con los fletes por los suelos, casi nadie ganaba dinero.
Hanjin llegó a ese escenario con años de pérdidas en su balance, una flota apoyada en buques fletados con contratos largos y caros, contratados cuando se esperaba una recuperación del mercado que no se produjo, y una estructura de gobierno lenta para reaccionar a los vaivenes del negocio. A diferencia de lo que ocurrió con otras compañías en apuros, no recibió un rescate de última hora de sus acreedores ni del Estado. Y eso desencadenó un desenlace muy rápido, porque desde los primeros síntomas de insolvencia a la paralización operativa de la naviera apenas pasaron unas semanas.
La respuesta de la industria vino por dos vías. La más visible fue la ola de fusiones y adquisiciones que concentró el mercado en menos manos, al considerar que la única opción para proteger el margen económico era ganar tamaño para eliminar costes.
La segunda fue una gestión de la capacidad mucho más disciplinada. Hasta entonces, el compromiso de servicio pesaba mucho en el negocio y las navieras eran reacias a cancelar salidas. Los blank sailings, la retirada de viajes programados cuando la demanda flojea, ya existían, pero fue tras la crisis de Hanjin cuando se generalizaron como herramienta habitual para sostener el precio del flete, aunque eso supusiese incumplir la fecha prometida al cliente. Las navieras optaron por priorizar su propia viabilidad y los hechos que vinieron a continuación reforzaron la argumentación de que habían elegido la decisión correcta.
Porque lo que se produjo después fue una sucesión de sacudidas que ha convertido la incertidumbre en la nueva normalidad del transporte marítimo. En esta década vivimos el colapso de la cadena de suministro durante la pandemia, el bloqueo del Canal de Suez por el Ever Given, el cierre de rutas por la guerra en Ucrania o la crisis de Ormuz, entre otros muchos acontecimientos. Ningún ejercicio desde 2016 se ha librado de una disrupción de primer orden y cada vez resulta más complicado abordar cualquiera de estos sucesos como una anomalía extraordinaria.
Toda esta suma de complejidades ha activado en las navieras un mecanismo de protección para gestionar sus negocios y lo cierto es que esta estrategia ha tenido resultados muy satisfactorios para sus accionistas. Tras acumular pérdidas de unos 8.500 millones de dólares entre 2016 y 2019, el sector ha cerrado en beneficios cada ejercicio desde el año 2020.
Sin embargo, buena parte de esa estabilidad se ha sostenido a costa del resto de la cadena. Si los buques llegan tarde o con fechas cambiantes, los cargadores necesitan más existencias de reserva, lo que encarece su operativa. De hecho, la pérdida de fiabilidad del transporte marítimo ha empujado a algunos grandes distribuidores a pasar del Just in Time al Just in Case, como analizó PierNext en este artículo.
Además, un sistema que ajusta la flota a la demanda casi al milímetro no tiene colchón para absorber imprevistos. Cuando algo falla, sea un temporal o una huelga, los retrasos se acumulan y se propagan al resto de la red, porque un buque que llega tarde a un puerto sale tarde hacia el siguiente. Según Sea-Intelligence, a mediados de agosto alrededor del 5% de la flota mundial de portacontenedores, unos 1,7 millones de teus, estaba atrapada en esas demoras. Es decir, buques que esperaban en lugar de transportar carga y que, por tanto, no podían hacer su siguiente viaje, lo que reduce todavía más el margen y genera nuevos retrasos.
La pérdida de fiabilidad del transporte marítimo tensiona la operativa de las empresas logísticas y la cadena de suministro de los cargadores. (Pexels)
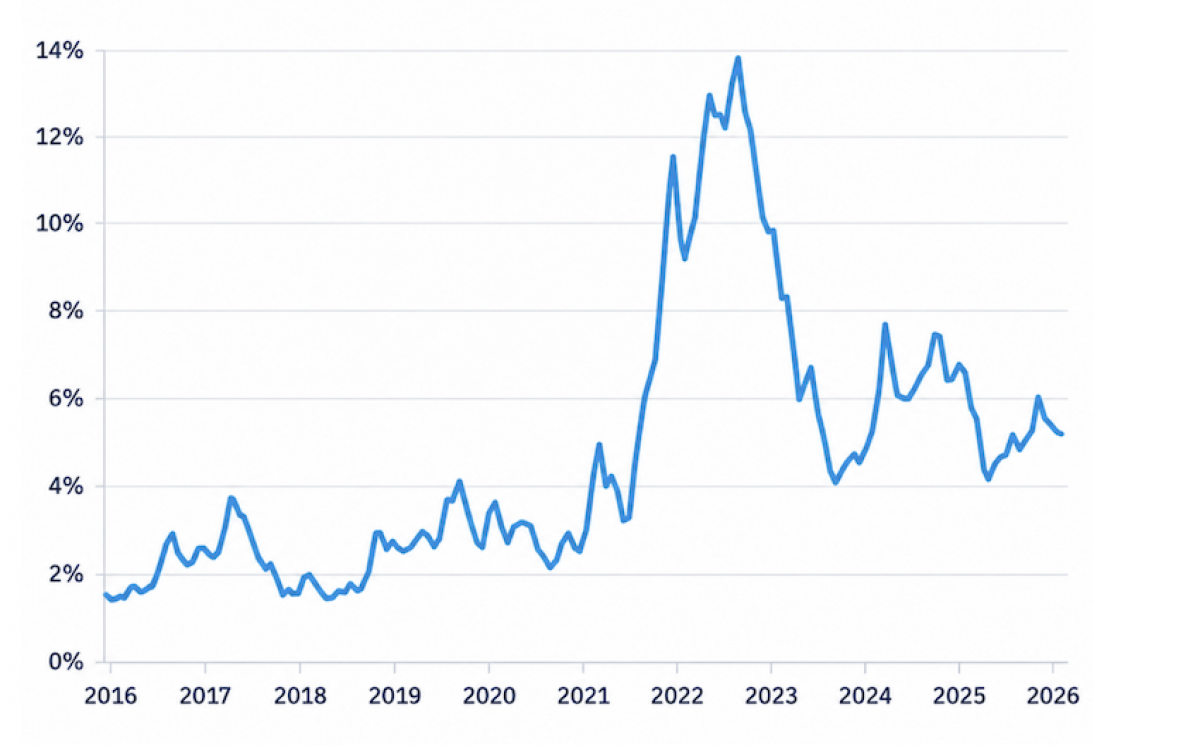
Fuente: Sea Intelligence
Los puertos son quienes perciben primero estos desajustes. Una terminal planifica sus atraques, su operativa de estiba o la ordenación del tráfico terrestre en función de las ventanas de llegada de cada buque, y cuando esas ventanas dejan de cumplirse el trabajo se desordena y se concentra en menos horas. Así, la flexibilidad que las navieras han ganado para ajustar su oferta la paga, en parte, el puerto, que tiene que planificar con más dificultad y queda expuesto a que un pico de actividad acabe congestionando su operativa.
Los retrasos y los cambios en las ventanas de llegada trasladan la presión operativa de las navieras a puertos y terminales. (Pexels)
Por una parte, sí, porque la letra pequeña ha cambiado. Cuando una naviera deja de funcionar, alguien tiene que decidir de quién es la carga, quién paga el desvío y quién responde ante quién, y en 2016 casi ningún contrato estaba pensado para esa pregunta. Desde entonces, las cartas de indemnización detallan con más precisión qué riesgo transfieren y a quién, las cláusulas de fuerza mayor y de sustitución de transportista contemplan la insolvencia del armador, y las aseguradoras tratan ese riesgo como una categoría propia en lugar de diluirlo en el riesgo comercial genérico.
Por otra parte, el modelo que se configuró tras la crisis de Hanjin empieza a moverse. En 2025 el mapa de alianzas se reconfiguró por completo y la puntualidad, que había dejado de ser prioridad, vuelve a ser un argumento comercial. Gemini, la alianza entre Maersk y Hapag-Lloyd, se fijó el objetivo de alcanzar el 90% de fiabilidad y registró un 93,4% entre mayo y junio, según Sea-Intelligence, cuando la media global rondaba el 63%. Es decir, la puntualidad vuelve a situarse como un objetivo en el modelo de negocio de una naviera.
Lo que queda por ver es cuánto durará la bonanza económica del mercado naviero. El beneficio operativo del sector bajó en 2025 hasta los 15.400 millones de dólares, según Sea-Intelligence, y la cartera de pedidos de nuevos buques equivale a cerca del 40% de la flota actual según la consultora Linerlytica, un nivel que recuerda a los ingredientes de 2016, con una capacidad que vuelve a crecer más deprisa que la demanda.
Eso no significa que vaya a repetirse una crisis como la de Hanjin. Las navieras han demostrado que saben reaccionar con rapidez cuando el mercado se tuerce, y aunque no podrán evitar nuevas dificultades, están mejor preparadas para sobrevivir a ellas. Lo que habrá que comprobar es si esa agilidad, pensada sobre todo para proteger su cuenta de resultados, es compatible con un servicio más previsible para puertos y cargadores.
Tu agencia de comunicación y marketing B2B. Expertos en consultoría, tecnología y logística.
Conoce la agencia
Desde hace un año hemos identificado una nueva tendencia cada vez más habitual: los posts de perfiles personales en LinkedIn que terminan generando impactos en medios de comunicación
Leer más
Lo que te queremos explicar en este artículo es sencillo: si tu consultora lleva años invirtiendo en marketing de contenidos, montar un sistema RAG debería estar en el top de tu lista de prioridades
Leer más
Metricool ha publicado su Estudio de Instagram 2026. En este artículo, lo analizamos con un filtro concreto: ¿qué le sirve de verdad a una empresa B2B?
Leer más